
Nuevo Código de la SMV: El directorio frente a la sostenibilidad y la prevención
Una empresa puede tener estatutos, políticas y comités alineados con la SMV y, aun así, carecer de una supervisión efectiva. La diferencia aparece cuando esos instrumentos influyen en las decisiones y permiten comprobar qué se está haciendo para proteger su continuidad.
Recientemente se publicó el Código de Buen Gobierno Corporativo y de Sostenibilidad para las Sociedades Peruanas, de la Superintendencia del Mercado de Valores (SMV).
El documento merece atención de empresarios, directores, gerentes y profesionales de riesgos y cumplimiento. Integra la sostenibilidad con la estrategia empresarial y refuerza la relación entre dirección, prevención, control y transparencia.
Su estructura comprende 42 principios agrupados en cinco pilares: accionistas; directorio y alta gerencia; sostenibilidad; riesgo y cumplimiento; y transparencia de la información. Incluye, además cuatro Anexos de principios complementarios para empresas: estatales, familiares, grupos económicos y startups.
¿Qué significa esto para las empresas?
El Código declara que sus principios son de adhesión voluntaria, mantiene el enfoque de «cumplir o explicar» y promueve una aplicación proporcional al tamaño, complejidad y madurez de cada sociedad.
Por tanto, no convierte todas sus recomendaciones en obligaciones legales generales. Es necesario distinguir las exigencias de la legislación, las buenas prácticas propuestas y los compromisos que una empresa incorpora en sus propios instrumentos internos. SMV
El directorio necesita información, criterio y seguimiento
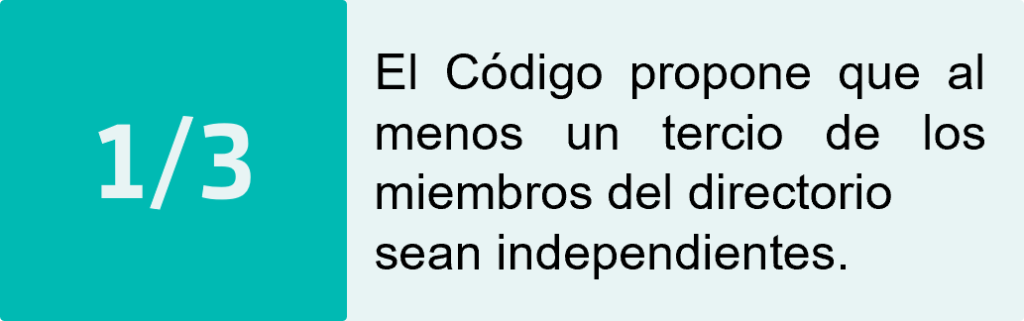
El Código promueve directorios con capacidades complementarias, independencia de opinión, disponibilidad y estándares éticos. Propone que al menos un tercio de sus integrantes sean independientes y plantea evaluaciones periódicas del órgano colegiado, sus miembros y sus comités.
También diferencia la administración y el gobierno ejercidos por el directorio de la gestión ordinaria a cargo de la alta gerencia.
Esta delimitación importa. Un directorio necesita conocer los riesgos relevantes, cuestionar los supuestos de la gerencia y verificar las medidas correctivas. Para hacerlo requiere información suficiente y oportuna, sin absorber la ejecución cotidiana del negocio.
Pregunta: ¿El directorio recibe información que le permite decidir y supervisar, o solamente documentos que permiten completar una sesión?
El Código incorpora la sostenibilidad como un pilar propio y la vincula con inversiones, asignación de capital, financiamiento, cadena de valor y continuidad operativa.
Su alcance comprende factores ambientales, sociales y de gobernanza, así como sus riesgos, oportunidades e impactos materiales. También aborda la capacidad de respuesta frente a crisis climáticas, sociales, sanitarias, tecnológicas y reputacionales.
El directorio establece y lidera la estrategia; la alta gerencia debe alinear la operación con ella.
Para comprobar avances, se contemplan indicadores, responsables y revisiones periódicas.
Aquí aporte relevante: las declaraciones empresariales deben poder contrastarse con decisiones, recursos y resultados.
La prevención requiere una organización que la sostenga
Desde la perspectiva de prevención del lavado de activos, corrupción y fraude, el cuarto pilar merece especial atención.
El Código propone una gestión integral de riesgos que incluya expresamente el lavado de activos y el financiamiento del terrorismo. Busca, además, articular esa gestión con el control interno, la auditoría y el cumplimiento normativo. SMV
GESTIÓN DE RIESGOS
Lavado de activos, financiamiento del terrorismo, corrupción y fraude.
CONTROL INTERNO
Articulación con auditoría y cumplimiento normativo.
ÉTICA Y DENUNCIAS
Conflictos de interés, partes vinculadas y canales de denuncia confidenciales, con protección frente a represalias.
CAPACITACIÓN Y SEGUIMIENTO
Capacitación anual sobre el código de ética y evaluaciones periódicas, con informes y seguimiento de medidas correctivas.
El valor está en integrar la prevención en las decisiones y responsabilidades de la empresa.
Otro aspecto relevante es el tratamiento del gobierno de datos, la inteligencia artificial y la ciberseguridad. El Código contempla privacidad, seguridad de la información, sesgos algorítmicos y controles sobre terceros que acceden a datos. Sitúa en el directorio la responsabilidad de establecer y supervisar las políticas correspondientes.
Para muchas empresas, esto supone revisar qué información tecnológica recibe su órgano de dirección y si cuenta con capacidad para evaluar sus implicancias.
Una aplicación proporcional y verificable
El principal desafío será la implementación. Una empresa familiar, una sociedad emisora y un emprendimiento tienen necesidades y recursos distintos.
Los anexos reconocen esas diferencias y ofrecen criterios útiles para ordenar la sucesión, profesionalizar decisiones, proteger inversionistas y coordinar grupos económicos.
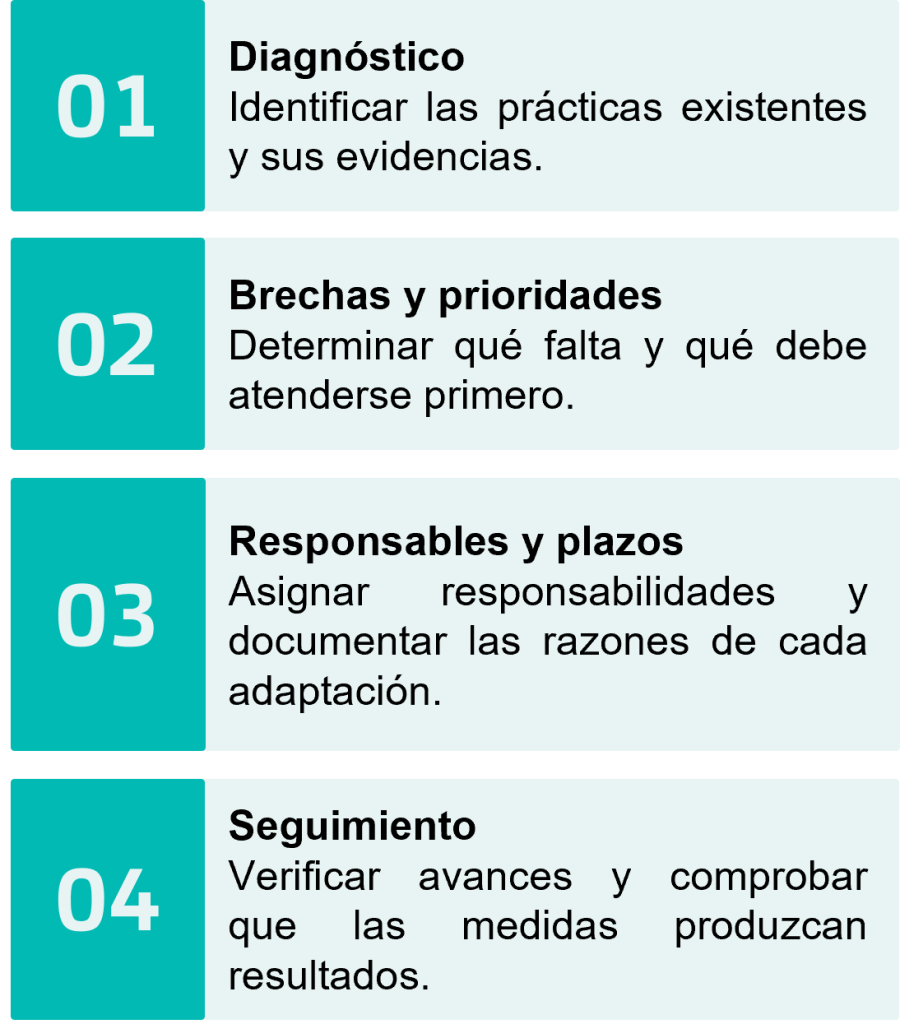
Los órganos familiares no sustituyen a los órganos societarios y la coordinación de un grupo debe respetar las responsabilidades de cada sociedad integrante.
¿Qué evidencia tiene hoy tu directorio que las políticas que aprueba funcionan en la práctica?
Dr. (c) Daniel F. Ramsay
Socio de Consultoría y SPLAFT
Baker Tilly Perú
Para consultas sobre este u otros temas, visita nuestra: División Consultoría
También puedes leer: El nuevo sello EMLASOR: El Estado premia a las empresas que cuidan a su talento.

Solicite más información


