CTS de noviembre 2026: plazos, cálculo y obligaciones empresariales.

¿Cuándo debe realizarse el depósito de la CTS?
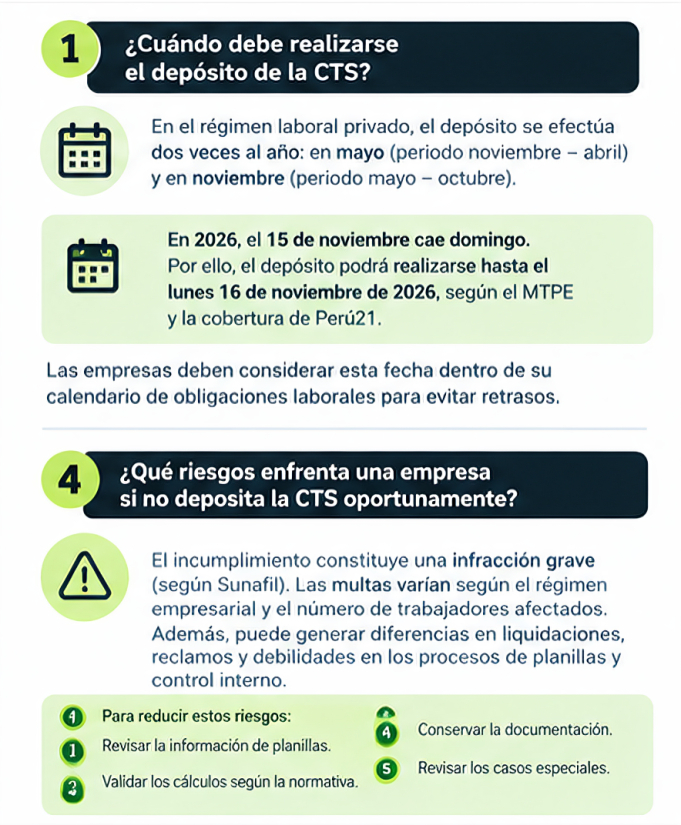
La Compensación por Tiempo de Servicios (CTS) brinda respaldo económico al trabajador ante una eventual pérdida del empleo. En el régimen laboral privado, se deposita dos veces al año: en mayo (noviembre-abril) y noviembre (mayo-octubre).
En 2026, como el 15 de noviembre cae domingo, el depósito podrá realizarse hasta el lunes 16 de noviembre. Las empresas deben considerar esta fecha en su calendario de obligaciones laborales para evitar retrasos.
¿Qué trabajadores tienen derecho a recibir la CTS?
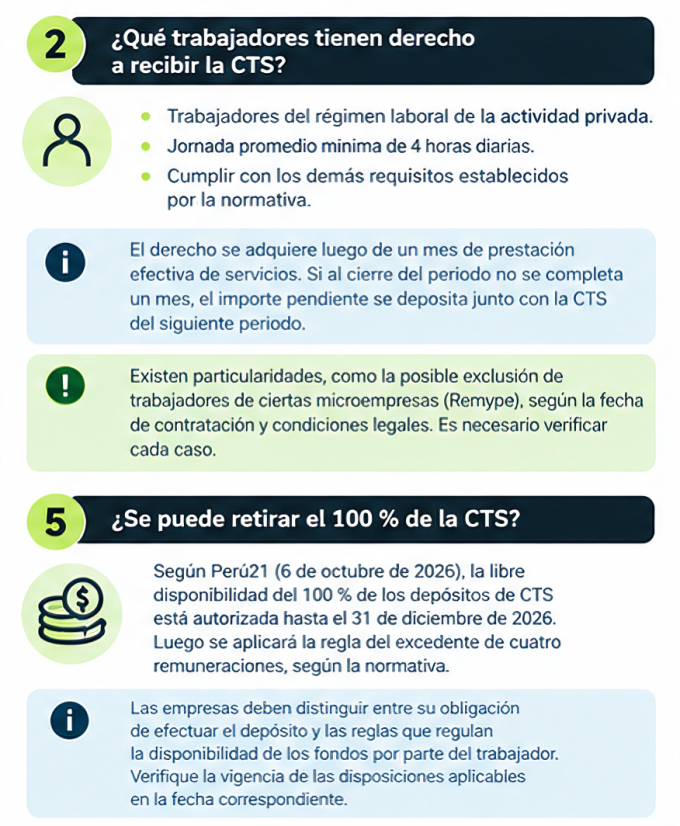
Tienen derecho a la CTS los trabajadores del régimen laboral privado que cumplan una jornada promedio mínima de cuatro horas diarias y los requisitos legales. El beneficio se adquiere tras cumplir un mes de trabajo efectivo.
Sin embargo, existen excepciones según el régimen laboral y el tipo de empleador. Por ejemplo, ciertos trabajadores de microempresas inscritas en el Remype pueden estar excluidos. Por ello, las empresas deben verificar cada caso conforme a la normativa vigente.
¿Cómo se calcula la CTS de noviembre?
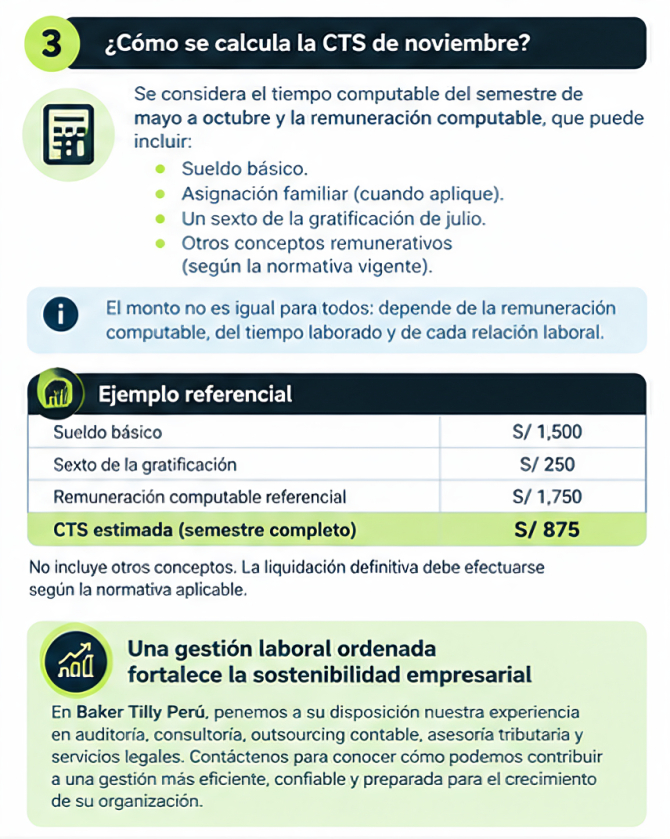
La CTS de noviembre se calcula considerando el tiempo laborado entre mayo y octubre y la remuneración computable, que incluye el sueldo básico, la asignación familiar cuando corresponda, un sexto de la gratificación de julio y otros conceptos remunerativos aplicables.
Ejemplo referencial: Para un trabajador con sueldo de S/ 1,500, que laboró el semestre completo y recibió una gratificación de S/ 1,500, el cálculo sería:
• Sueldo básico: S/ 1,500
• Sexto de la gratificación: S/ 250
• Remuneración computable: S/ 1,750
• CTS estimada: S/ 875
P
¿Qué riesgos enfrenta una empresa si no deposita la CTS oportunamente?
No depositar la CTS de forma íntegra y oportuna constituye una infracción grave, según Sunafil, y puede generar multas según el régimen empresarial y el número de trabajadores afectados. Además, puede ocasionar reclamos laborales y evidenciar deficiencias en la gestión de planillas y el control interno.
Para prevenir estos riesgos, las empresas deben verificar los cálculos, revisar las remuneraciones y el tiempo laborado, programar los depósitos y conservar las constancias correspondientes.
¿Se puede retirar el 100 % de la CTS?
Según la información publicada por Perú21 el 6 de octubre de 2026, la libre disponibilidad del 100 % de los depósitos de CTS se encuentra autorizada hasta el 31 de diciembre de 2026. Posteriormente, se aplicaría la regla del excedente de cuatro remuneraciones, de acuerdo con la normativa correspondiente.
Las empresas deben distinguir entre su obligación de efectuar el depósito y las reglas que regulan la disponibilidad de los fondos por parte del trabajador. Para tomar decisiones o emitir comunicaciones internas, es recomendable verificar la vigencia de las disposiciones aplicables en la fecha correspondiente.
RP
Fuente: PERÚ21